
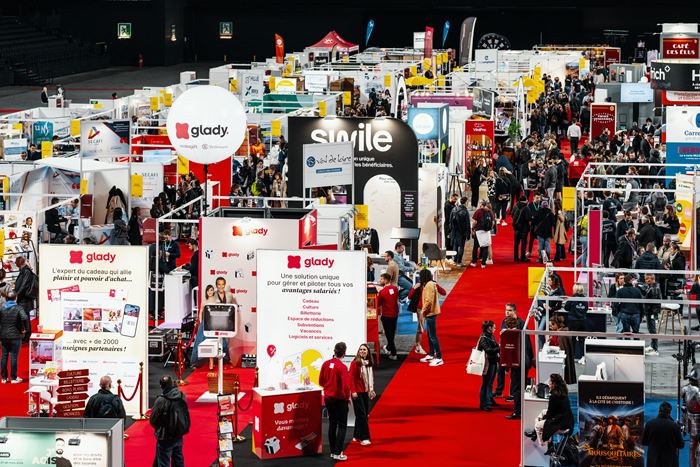
Les 13 et 14 octobre 2026, au Stade de France à Saint-Denis, s’est tenu le salon du CSE, un rendez-vous où l’on rencontre les élus des comités sociaux et économiques des entreprises. L’équipe de Rentseil y a participé, avec un objectif précis : échanger avec les élus pour préparer des animations destinées aux salariés. Le sujet qui a retenu notre attention pour ces échanges est l’accès à la propriété, une question qui touche une grande partie des salariés et qui est devenue plus complexe à aborder qu’il y a quelques années.
Cet article revient sur l’objectif de ces rencontres, sur les animations construites à partir des échanges et sur les repères concrets à transmettre aux salariés qui envisagent d’acheter.
Un salon pour rencontrer les élus avant les salariés
Le CSE est souvent le premier interlocuteur des salariés lorsqu’ils ont une question sur leur vie personnelle, et l’accès au logement en fait partie. Quand un collègue annonce qu’il souhaite acheter son premier appartement, l’élu se retrouve parfois sans réponse précise à lui transmettre, faute de temps ou de documentation adaptée.
C’est précisément le rôle que nous avons voulu examiner sur ce salon. Notre objectif n’était pas de présenter une offre commerciale, mais d’écouter les élus : quels sujets reviennent le plus souvent, quel niveau d’information ont leurs collègues, et sous quelle forme ils souhaiteraient que l’information leur parvienne. Ces échanges ont été au cœur de la construction de nos animations.
Ce qui freine souvent les salariés n’est pas toujours le manque d’envie, mais la crainte de se tromper : s’engager sur un montant qu’on ne maîtrise pas, mal comprendre un contrat ou découvrir trop tard un coût caché. C’est pourquoi nous avons choisi de travailler sur la méthode plutôt que sur les produits eux-mêmes.
Ce que couvrent les animations en entreprise
Les animations ont pour objectif d’expliquer aux salariés comment devenir propriétaire, étape par étape, dans un langage accessible. Elles reprennent les questions que se posent la plupart des candidats à l’achat : comment se situer par rapport à son budget, comment trouver les bons partenaires de financement, et comment comparer les offres.
Le contexte actuel donne une place importante à ces sujets. Les taux sont plus élevés qu’à l’époque où beaucoup de projets ont été imaginés, et certaines situations professionnelles ou familiales rendent le dossier plus délicat à monter. Les animations abordent donc aussi ces cas plus complexes, pour donner aux salariés les clés nécessaires à une décision éclairée.
Chaque séance laisse un temps de questions, car les situations personnelles varient beaucoup d’un salarié à l’autre. L’objectif est que chacun reparte avec des repères clairs et sache à quelle étape de son projet il se trouve.
Pourquoi le sujet résonne aujourd’hui
Le premier facteur est le coût de l’argent. Selon les données publiées par le courtier Pretto, le taux moyen constaté sur 20 ans atteint 3,66 % en octobre 2026, à partir des offres obtenues par ses clients. Ce niveau est inférieur aux sommets de 2023, mais il reste nettement supérieur aux taux autour de 1 % observés en 2020 et 2021, période sur laquelle beaucoup de projets ont été imaginés. D’après nos estimations, un emprunt de 200 000 € remboursé en vingt ans coûte près de 60 000 € d’intérêts supplémentaires à 3,66 % qu’à 1 %.
Le deuxième facteur tient à la capacité d’emprunt. Les banques appliquent en général la règle du taux d’endettement maximal de 35 % des revenus, fixée par le Haut Conseil de stabilité financière, et demandent le plus souvent un apport personnel. Un salarié dont le revenu paraît suffisant peut donc voir son budget réduit une fois les charges et les frais de financement intégrés.
Le troisième point, souvent sous-estimé, concerne les frais annexes. Les frais de notaire ont été relevés au 1er avril 2025, et dans l’ancien, ils représentent couramment de 7 à 8 % du prix d’achat. Notre article sur la hausse des frais de notaire détaille ce qu’il faut anticiper avant de signer.
Le prêt à taux zéro : un levier à ne pas négliger
Le prêt à taux zéro (PTZ) reste l’un des dispositifs les plus utiles pour les primo-accédants. Selon le site officiel info.gouv.fr, il a été étendu à tous les logements neufs à partir du 1er avril 2025, avec des conditions prévues jusqu’au 31 décembre 2027.
Il s’adresse aux personnes n’ayant pas été propriétaires de leur résidence principale au cours des deux dernières années. Les revenus du foyer doivent rester sous des plafonds qui varient selon la zone géographique et le nombre de personnes occupant le logement. La durée maximale du prêt est de 25 ans. Le PTZ ne finance pas l’intégralité d’une opération, mais il peut réduire sensiblement le coût total du projet, à condition d’en vérifier l’éligibilité avant de s’engager.
Les clés pour devenir propriétaire
Pour un salarié qui envisage d’acheter, la démarche gagne à suivre un ordre précis. La première étape consiste à calculer sa capacité d’emprunt, en tenant compte de ses revenus, de ses charges et de la durée envisagée. Cette estimation permet de cibler un budget réaliste et d’éviter de tomber amoureux d’un bien hors de portée.
La deuxième étape est d’évaluer l’apport disponible et le budget annexe : frais de notaire, éventuels travaux, frais de garantie et assurance emprunteur. Ces montants s’ajoutent au prix affiché et pèsent souvent davantage qu’on ne l’imagine au moment de la première visite.
La troisième étape consiste à constituer un dossier solide. Justificatifs de revenus, relevés de compte, pièces d’identité et historique d’épargne sont demandés systématiquement. Un dossier complet et cohérent inspire confiance aux banques et accélère l’instruction.
Enfin, la comparaison des offres est essentielle. Taux nominal, TAEG, coût de l’assurance, indemnités de remboursement anticipé : deux offres affichant le même taux peuvent représenter des coûts très différents. Un courtier peut aider à mettre ces éléments en perspective, mais il reste indispensable de comprendre chaque ligne du contrat avant de le signer.
Ce que le salon a confirmé
Le salon a montré qu’il existe une vraie demande d’information sur ce sujet. Le format d’animation qui en est issu peut être proposé à toute entreprise dont le CSE souhaite accompagner ses salariés sur l’accès à la propriété. Nous restons disponibles pour en discuter avec les élus qui le souhaitent, et pour adapter le contenu aux questions de leurs collègues.
Pour un salarié, la démarche la plus utile reste souvent la plus simple : faire établir une simulation de sa capacité d’emprunt, sans engagement, afin de savoir précisément où il en est avant de chercher un bien.
En résumé : préparer avant de chercher
Devenir propriétaire reste accessible, à condition de préparer son projet avec méthode. Taux, capacité d’emprunt, frais annexes, dispositifs d’aide : chacun de ces éléments mérite d’être compris avant la première visite. Les échanges du salon du CSE 2026 ont confirmé qu’il s’agit d’un sujet central pour les salariés, et c’est précisément ce que nous voulons continuer à apporter, dans les entreprises comme sur ce blog.
0 commentaires